从产业投资视角看企业运营管理中的风险识别与控制
近两年,深圳实业圈子里有个耐人寻味的现象:不少中小制造企业账面上依然盈利,却在悄无声息地收缩产线。厂房退租、设备闲置、核心团队流失——这些信号往往出现在财报数据恶化之前。作为在深圳实业领域深耕多年的运营者,我们观察到,真正拖垮企业的往往不是外部市场波动,而是内部风险识别机制的失灵。
风险为何总在“事后”才被看见
问题出在大多数企业的风险管控仍停留在财务指标层面。应收账款的账龄、库存周转率、毛利率波动——这些滞后指标只能告诉你“已经发生了什么”,却无法预警“即将发生什么”。深圳实业的特殊性在于供应链密度极高,一家企业的风险会沿着产业链条迅速传导。上游供应商的交期延误、下游客户的付款习惯突变,这些看似微小的异常,累积到临界点就会演变成现金流危机。
从产业投资视角重构风险坐标
产业投资的逻辑和实体运营有本质差异。投资方看的是企业有没有能力在不确定环境中持续创造价值,而运营方往往更关心当期订单能否按时交付。这种视角偏差导致双方对风险的定义完全不同。实业投资强调结构性风险——比如单一客户依赖度超过30%、核心原材料供应商集中在同一区域、或产品线缺乏替代方案。这些结构性因素平时不显山露水,但一旦外部环境变化,它们会瞬间放大企业的脆弱性。
更值得关注的是,商业运营中的隐性风险往往藏在流程缝隙里。我们曾对深圳宝安一家电子配件厂做过诊断:其订单评审、采购计划、生产排程三个环节由不同系统管理,数据互不相通。结果销售接单时承诺35天交付,实际生产周期需要42天,这个7天的缺口长期被“加班赶工”掩盖。直到某核心客户突然取消订单,企业才发现自己为维持虚假的交付能力,已经积压了价值800万的滞销库存。
对比两种管理模式的本质差异
传统管理模式依赖经验判断,管理者通过“感觉”来识别风险。这种方式在业务规模小、产品线单一的时候尚能奏效,但随着企业体量增长,管理半径扩大,经验判断的盲区会呈几何级数增加。相比之下,基于产业投资视角的风险控制体系强调“量化阈值”与“动态监测”。具体而言,需要建立三个维度的预警机制:
- 供应链韧性指标:关键物料的安全库存天数、替代供应商的切换时间、物流路线的冗余度
- 客户质量指数:前五大客户的营收占比、账期偏离度、订单取消率的月度波动
- 运营效率基准:从接单到交付的全周期时长、生产计划达成率、异常工时的占比
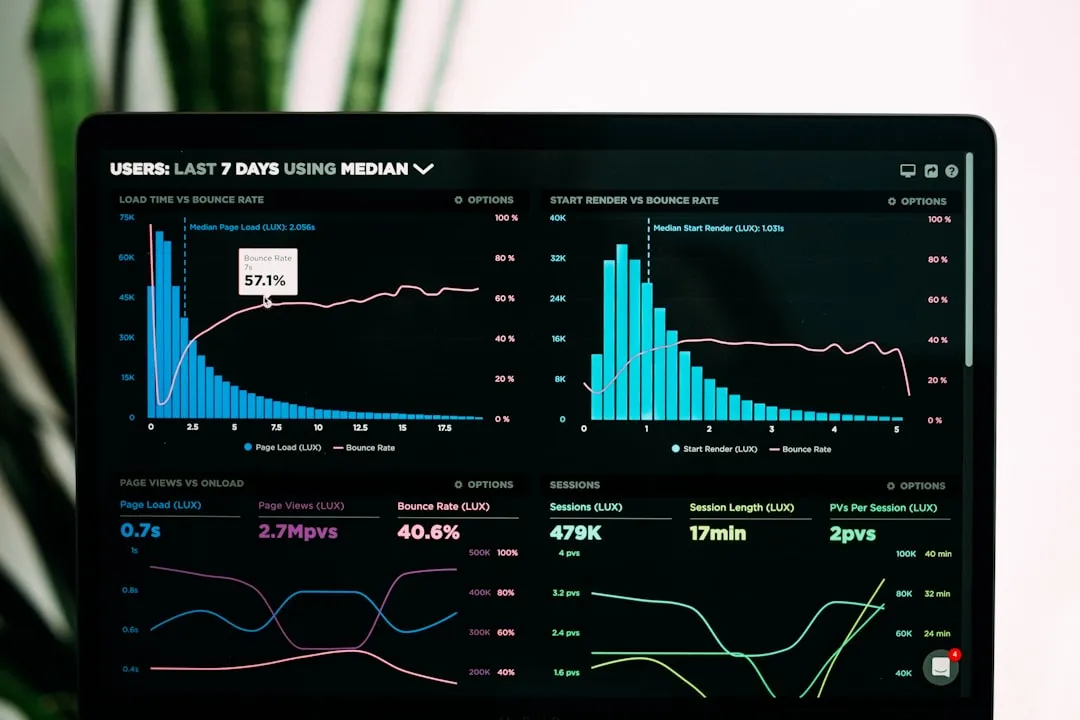
这套体系的核心逻辑不是“消灭风险”,而是让风险变得可量化、可比较、可预警。深圳实业企业普遍具备较强的执行力和供应链整合能力,缺的恰恰是这种数据化的风险感知系统。比如,当订单取消率连续三个月上升超过5%,系统就应该自动触发客户信用重估流程,而不是等到坏账发生后再去追责。
事实上,企业管理水平的提升,本质上就是风险识别精度不断提升的过程。从产业投资的角度看,一家企业的价值不只是其现有盈利能力,更在于它应对不确定性的制度弹性。那些能够穿越周期的深圳实业企业,往往在风险管控上做到了“提前半步”——不是等风暴来了再找避风港,而是在天气晴朗时就开始加固船体。这种思维转变,或许是当下最值得投入的管理改良。