深圳实业投资观察:成长型企业如何借助产业资本实现管理赋能与业务扩张
过去两年,深圳实业领域出现了一个值得关注的现象:越来越多的成长型制造与科技企业,不再把融资单纯当作"补血",而是主动引入产业资本作为战略股东。这背后反映的,是企业家对实业投资逻辑的重新理解——资本带来的不只是资金,更是管理体系、供应链资源和市场通道的系统性输入。
从南山区到宝安区,不少营收在5000万至3亿区间的企业主都提到同一个困惑:业务订单不缺,缺的是把组织能力撑起来的方法。这正是产业资本介入的价值窗口。
产业资本为何偏爱成长型实业标的
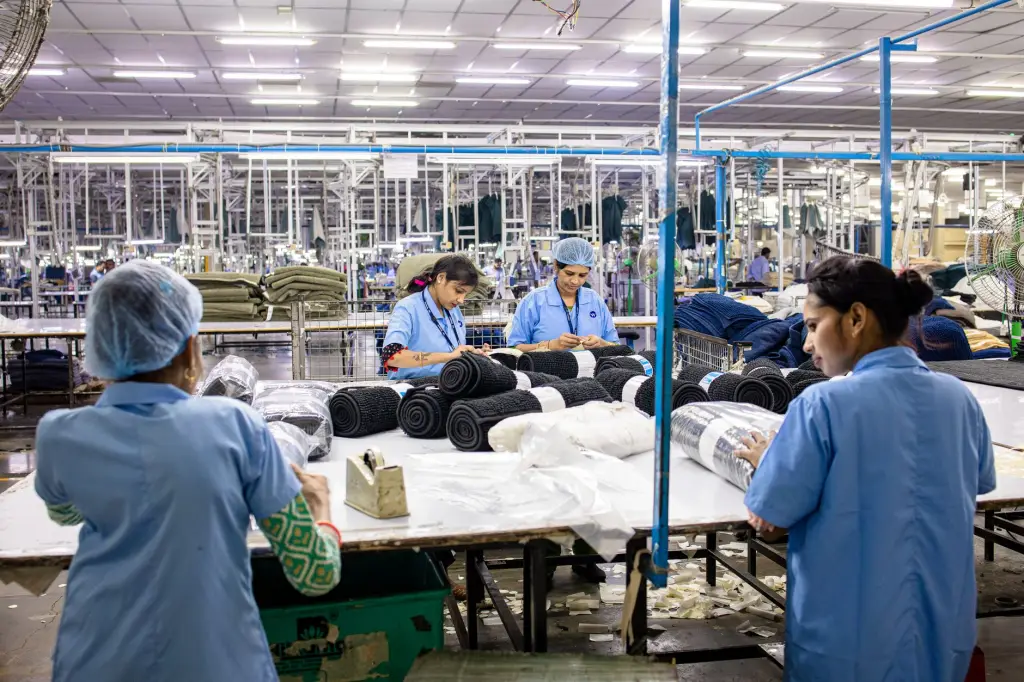
财务投资人看重退出倍数,产业投资人看重协同深度。两者的尽调重点截然不同:前者盯报表,后者盯产线、盯客户结构、盯管理团队的稳定性。一家深圳的精密结构件企业负责人曾透露,产业方在尽调时花了整整两周蹲在车间,观察换模时间和良率波动曲线,这比任何商业计划书都有说服力。
原因不难理解。产业资本的投资周期通常更长,其收益来自被投企业与自身生态的耦合效率提升,而非短期估值差。因此它们更愿意在企业管理层面投入精力,派驻财务、供应链、精益生产等模块的顾问团队。
管理赋能落地:三个真实的切入维度
管理赋能听起来抽象,落到操作层面其实相当具体。观察深圳多家接受产业资本注资的成长型企业,赋能通常沿着以下路径展开:
- 财务规范化:从流水账式核算转向管理会计,建立成本中心与利润中心的划分,为后续资本运作打底;
- 供应链协同:借助产业方的采购规模议价,同时导入供应商分级管理机制,缩短交付周期;
- 组织与人才:引入职级体系与绩效考核框架,解决家族式管理向职业化管理过渡的阵痛。
值得注意的是,这些动作并非一次性导入,而是伴随商业运营节奏逐步渗透。强行移植大企业制度,往往适得其反——这一点在实操中反复被验证。
业务扩张中的节奏把控
产业资本带来的订单导入是一把双刃剑。短期内营收曲线陡峭上升,但如果产能爬坡和品控体系跟不上,反而会损伤客户信任。深圳实业圈内不乏此类教训:某消费电子配件企业在大客户订单激增后,因交付延期导致合作关系破裂,估值随之缩水。
较为稳妥的做法是把扩张拆成"验证—复制—放大"三个阶段,每个阶段设置明确的良率、交期、毛利门槛,达标后再进入下一阶段。产业资本方通常乐于参与这些门槛的设定,因为它们对下游需求的判断更接近真实。
对于正在考虑引入产业资本的深圳实业企业,几点务实建议:先梳理自身的管理短板清单,明确需要什么样的赋能,而非被动接受;在投资协议中约定赋能的具體形式与考核节点;保留创始团队在经营决策上的主导权,避免战略摇摆。产业资本是助推器,方向盘仍应握在企业自己手里。